
 我的收藏



內容簡介
全球投資領域最受推崇的專業認證CFA Charterholder
愛瑞克總結近30年投資經驗,首度公開完整理財心法
建立一套不看盤、不盲從的「安靜致富」計畫!
你是否也曾經:
.股市一跌,就忍不住一直打開App看盤
.看見別人賺錢,開始懷疑自己的投資方法
.每天讀財經新聞,卻愈看愈不知道該買什麼
.明明想長期投資,市場一波動就想改變策略
.買了很多檔股票和ETF,卻說不清楚為什麼買
.進出頻繁,手續費和交易稅悄悄吃掉獲利
在市場上,雜訊過多是投資人的大敵,如果你勾了其中幾項,也許你需要的不是更多資訊,而是更少的雜訊,以及一套真正適合自己的方法。
「了解自己,找到撬動財富的支點。」
大學時期,愛瑞克家中遭逢變故,窮到只能躲在書店角落挨餓看書;進入金融業後,在2008年金融海嘯中賠光七百萬元資本。隔年,他取得特許金融分析師(CFA)資格,前後累積十六年金融實務經驗,在四十歲存夠退休金,兩年後離開職場,投入寫作與閱讀推廣。
從兩度跌落谷底走向財務自由,他愈加確定:投資最舒適、也最容易獲利的狀態,是「與市場保持優雅的距離」。身為高純度I人,愛瑞克將深思熟慮、專注、耐心等I人特質轉化為投資優勢,並把自己一路累積財富的實戰經驗,整理成一套任何人都可以執行的理財方法:
安靜也能致富|不想每天研究、盯盤,也能獲利嗎?
用市值型ETF、定期定額與資產配置,減少市場雜訊與錯誤決策,靠時間與複利累積資產。
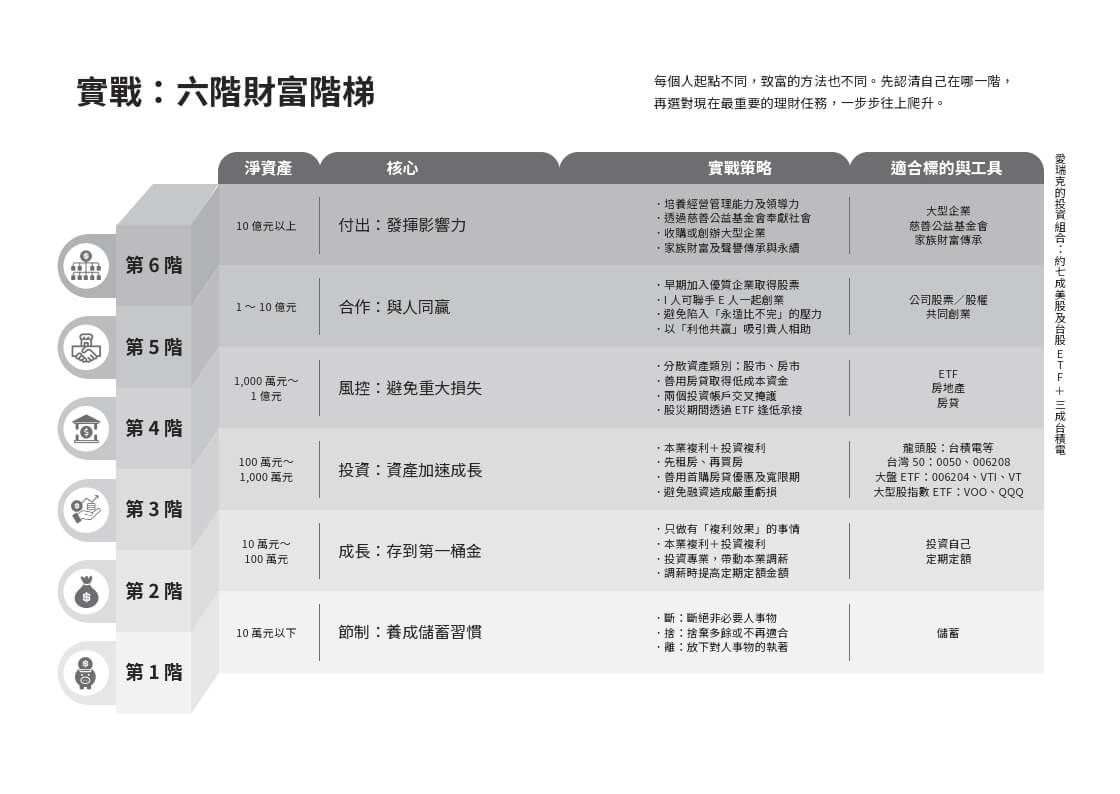
走穩財富階梯|你有10萬、100萬、1,000萬,投資方法怎麼會相同?
認清自己在財富階梯的哪一階,才能選對投資策略,走向財務自由。
達成FIRE計畫|你離退休自由,到底還差多少錢?
四種FIRE計畫,為你累積足夠的財務底氣,把時間留給真正想做的事。
「財務只是工具,真正的目標是自由。」
你不一定是I人,但投資時,你可以更「I」一點。
少一點追逐,多一點紀律;
少一點預測,多一點時間。
這就是I人的投資優勢。
本書特色
1. 將I人特質轉為投資優勢
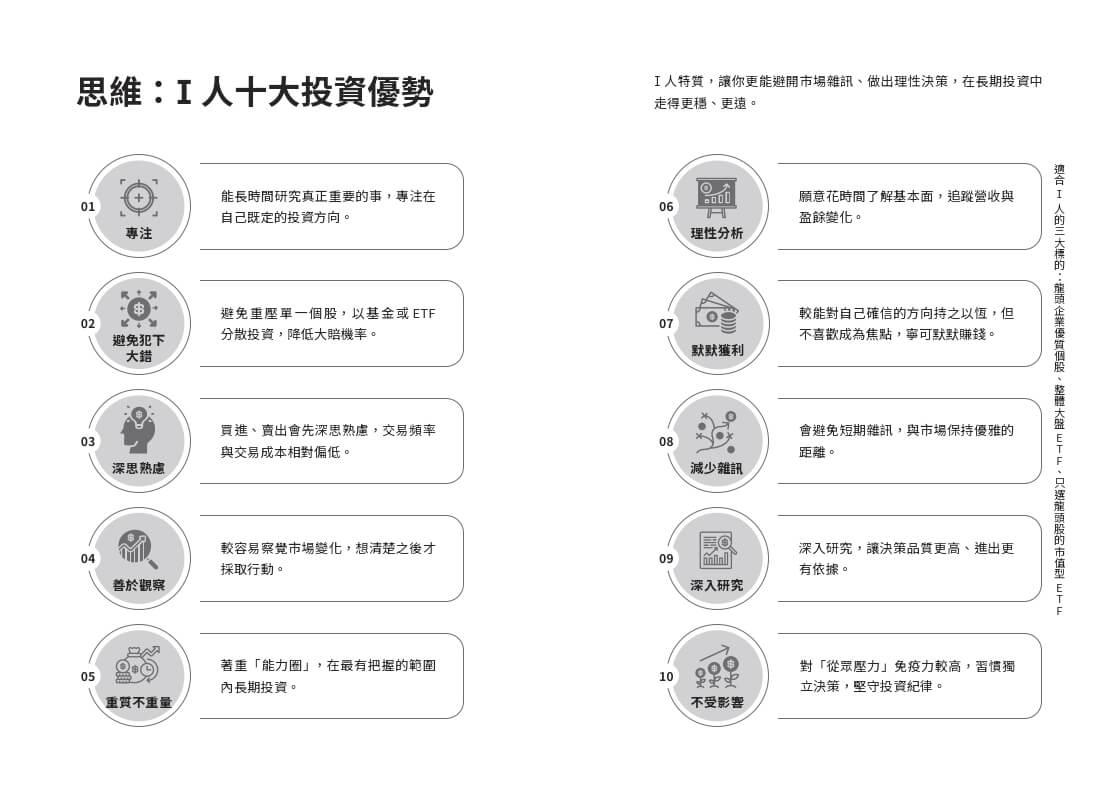
解析I人的十大特質,並逐一轉化為在投資理財上具有優勢的策略及實戰技巧。
2. 打破常見投資理財迷思
作者以特許金融分析師(CFA)專業背景,剖析為何I人更應該投資於股市?為何選市值型ETF?
3. 攀爬財富階梯實戰法則
以親身經驗具體呈現每一個階梯的攀爬要點,幫助讀者掌握祕訣,避開踩雷風險。
4. 四種FIRE提早退休計畫
根據讀者不同的性格,以及對未來退休後生活的嚮往,提出四種易學、易用的退休金準備計畫。
不分I / E人共同推薦
「《I人理財》不必追逐市場、不必成為別人,只要用適合自己的節奏,讓時間與複利,慢慢換回人生真正的自由。」──郝旭烈,郝聲音YT播客主持人
「以愛大的資歷和級數,大可講高深複雜的概念、放上充滿英文專有名詞的圖表,但他完全沒有。『強大且溫柔』是我對他的感覺……《I人理財》不只是給 I 人,我把它當作所有理財小白的禮物。」──張瀞仁Jill Chang,國際慈善顧問、作家
「投資方法,適合自己的最好,而在那之前需要先認識自己。本書能幫你認識自己、認識投資,也從中找到適合自己的方向!」──許繼元,Mr.Market市場先生、財經作家
「無論你是E人或是I人,我相信都有一致的目標,也就是人生的『選擇權』跟『自由』……財務只是工具,真正的目標是自由。在追求這個目標之前,要善用且理解工具的使用方法。」──詹璇依,財經主持人、基金小姐姐
「90%的努力都是白費的,請牢牢抓住那關鍵的10%,使其成為槓桿。白費的努力,就是殺進殺出,每天看盤,這也吻合愛大所言,I人理財的特性。」──謝文憲,企業講師、職場作家、主持人
專文推薦
張瀞仁Jill Chang,國際慈善顧問、作家
謝文憲,企業講師、職場作家、主持人
好評推薦
王永福,F學院創辦人、簡報與教學教練
李惠貞,獨角獸計劃創辦人
郝旭烈,郝聲音YT播客主持人
許繼元,Mr.Market市場先生、財經作家
詹璇依,財經主持人、基金小姐姐
(依姓名筆畫排序)
作者介紹
愛瑞克(Eric Yu, CFA)
巨蟹座A型,高純度I人。彰化出生,台中長大、台北謀生。已婚,育有一女。在女兒五歲的時候,決定陪伴孩子成長,裸辭在金融業十六年的工作,立志當一個幸福的家庭煮夫。
退休前是一位專業金融分析師,也是金融商管知識交流平台「TMBA」共同創辦人。目前退而不休,以閱讀、旅遊、寫作、看狗狗和貓貓的影片為樂,並致力於推廣閱讀。2021年榮獲金石堂「星勢力作家」。2022年起,擔任多家企業或書店的閱讀推廣大使。
著有《內在原力》、《內在成就》、《命定之書》等十餘本著作。《I人理財》是筆耕滿十週年的最新作品。
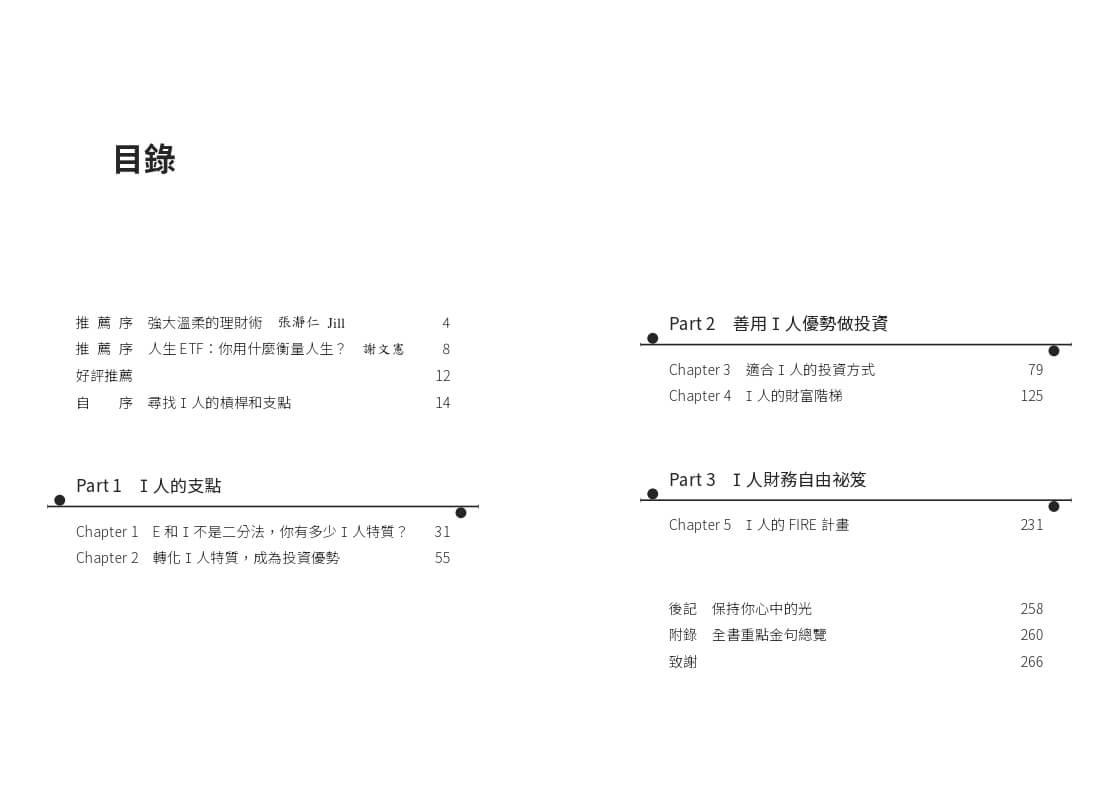
目錄
推薦序 強大溫柔的理財術 張瀞仁 Jill
推薦序 人生ETF:你用什麼衡量人生? 謝文憲
好評推薦
自序 尋找I人的槓桿和支點
Part 1 I人的支點
Chapter 1 E和I不是二分法,你有多少I人特質?
Chapter 2 轉化I人特質,成為投資優勢
Part 2 善用I人優勢做投資
Chapter 3 適合I人的投資方式
Chapter 4 I人的財富階梯
Part 3 I人財務自由祕笈
Chapter 5 I人的FIRE計畫
後記 保持你心中的光
附錄 全書重點金句總覽
致謝
序/導讀
自序 尋找I人的槓桿和支點
「I人和理財有什麼關係?」
「每個人都需要理財,跟你是I人或E人沒特別關係。」
「那幹嘛寫I人理財的書?」
「因為我是I人,讀過很多理財書都不太適合我,所以決定自己寫一本。」
I人的內心戲很多,以上只是我的自問自答。
▍ 內向的人不是沒有夢,只是不擅長說出口
我是I人,巨蟹座A型,不只內向而且高敏。小時候大概是純度95%的內向者,逐漸社會化之後,純度降到90%。
我和許多I人一樣,為了在社會上生存,偶爾會勉強自己做出看似E人的行為。但是,認識我五十年的爸媽和哥哥、姊姊都知道,我從靈魂深處到流淌的血液都是屬於I人,且終生以I人為榮。
電影「白日夢冒險王」(The Secret Life of Walter Mitty)深深觸動我。那是一部非常適合I人的電影,由喜劇天王班.史提勒(Ben Stiller)主演,兼導演及監製。男主角華特是典型的「內向高敏人」,他在現實世界中沉默寡言,但在腦海中上演著無數英雄事蹟(驚心動魄的白日夢)。在公司基層默默工作十六年,卻沒人注意到他的貢獻,直到他踏上格陵蘭和冰島,人生出現天翻地覆的改變——他依然是那個安靜的人,卻變得更勇敢、更有力量。
看那部電影我太過入戲,看完之後還久久無法脫離劇情。當我工作到第十六年的某一天,天啊!我竟然向公司遞辭呈,離開金融業舒適的職位,去實現自己的夢想。
身為一位I人,我早已為此深思熟慮多年。直到存夠退休金不用再為錢工作,還多維持了兩年現狀,才終於勇敢辭職。I人習慣低調離職,連我爸媽都是好幾年之後才發現。
▍ 使命感是裸辭的動力
I人做事很有計畫、按部就班,不會輕易換工作,更何況是裸辭!事實上,內心有一股聲音催促我很久了。
我曾讀過一篇沈芯菱的報導,描述有一次她在家鄉雲林遇到一對母子,媽媽正大聲斥責孩子:「你再不用功念書,以後就跟那些人一樣,沒出息!」並指向工地正揮汗工作的勞工們。她驚覺,連在鄉下,都對底層勞工有這麼深的歧視,讓同樣出身社會底層的她,既憤怒又傷心。
後來,她投身教育與公益,用生命影響生命,在偏鄉學校演講兩千多場,啟發了無數的孩子們。她獲選為台灣十大傑出青年、總統創新獎,國際知名的《時代新鮮人》(Time for students)雜誌更稱她為「天堂掉落凡間的天使」。這樣的人生翻轉歷程,非常觸動我。
在我大學時期,家中發生財務變故,房子被拍賣,我獨自一人在台北求學。一天三餐都有困難,所以乾脆晚一點吃早餐,也當作午餐。早上十一點書店開門,我就去店內看書,直到晚上,餓到受不了,再去夜市買水煎包來吃。當時我身上沒錢,哪裡也去不了,成了書店角落一個喜歡看書卻沒錢買回家的窮困少年。時間快轉二十年,我已離開職場,退而不休無償推廣閱讀。
畢業後,我跟許多I人一樣,找相對穩定的工作,在第一家公司就待了十多年,原本以為會在那裡待到六十幾歲退休。我從不覺得工作環境不好,或薪資待遇太少,只是內心的聲音催促我多年——我常想到自己能翻轉貧困,是靠許多人的幫助才能走到這裡,取之於社會就該報答這個社會。
因此,我退而不休大量創作,並將版稅收入透過捐書的方式,捐到全台灣各偏鄉學校、前往學校無償演講,也資助多個弱勢兒童相關的社福單位。真心希望,每一位出身背景不同的孩子,都有同等實現夢想的機會。
▍ 從書店角落的窮少年,到不必為錢工作
在我撰寫本書的過程,有一位好友孫姐問我:「為什麼僅針對I人給理財建議,而不是更廣泛的大眾?」
我說:「有些I人跟我一樣是高敏人,因此才會遠離人群、喜歡獨處。他們每天的煩惱很多,往往對生命的感受是苦的,不是I人的話,可能無法理解這種痛苦,所以需要有人幫助他們。這本書就是希望能幫助到這些人。如果I人獲得財務上的支持,更能有勇氣走出去、體驗更豐富的人生,那是多麼美好的事情!」
我的半百人生,苦的記憶很多(尤其二十歲到四十歲之間)。然而,當我離開職場陪伴家人,並且投入著書和演講,我的世界悄悄的改變了。隨著幫助更多人,我獲得的快樂也愈多,我對生命的感受也從苦澀逐漸轉為幸福。
回顧自己五十年來所遇過的種種挑戰與折磨,一種難以言喻的使命感油然而生。若能以I人走過的心路歷程,幫助其他I人擺脫困境、獲得幸福,將為我帶來很高的內在成就與人生意義感。我願用餘生,做好這一件事。
▍ 財務只是工具,真正的目標是自由
我並不鼓勵朋友貿然離職或提早退休,那不僅需要強大的財務底氣,更需要先找出使命感、人生的意義。我見過許多太早離開職場的人,缺乏更好的目標去推動自己前進,離開職場後就像永久失去舞台的演員,抑鬱寡歡。
反過來說,使命感往往也需要財務底氣的支撐。前提是,I人必須正視理財議題,列為人生的重要課題,不能渾渾噩噩、隨波逐流。
這幾年有一個熱門話題:「股市在懲罰沒投資的人」。台灣發行量加權總報酬指數(代表台股大盤指數的含息報酬)*過去三年(2023年至2025年)都約略在30%。投資200萬元的人一年若賺到60萬元,好比月薪5萬元;投資1,000萬元若賺到300萬元的話,就在挑戰高階主管的收入了。
這樣的情形似乎已經不是「藍領」和「白領」的區別,而是「有投資」和「沒投資」。現在的社會氛圍如此扭曲,有些年輕人乾脆辭職在家炒股,殊不知,這樣的漲勢並非常態,過度投機的美夢,終將在回歸正常之後而幻滅。我自己在2008年金融海嘯之前,也曾短暫有過那樣的幻想,後來整個市場崩潰了。
本書第四章會談到我因股災慘賠到一無所有的歷程。我反對「全職炒股」,建議「本業」加上「投資」的雙引擎同時運轉,如此,生活才會平衡,也才能透過長期投資產生複利效果。
努力工作和投資理財,兩者並不衝突,而是相輔相成。你也不要拒絕投資,卻詛咒股市大跌,因為長期來看,十年裡面可能只有兩年下跌,你八成是要失望的。
持有公司的股權,等於是讓全公司的人為你工作;持有包含整體台股的ETF,就相當於讓全台灣的上市公司員工為你工作。愈早頓悟這個道理,就可以愈早實現財富自由。
現在投資管道蓬勃發展,你可以自由選擇要當哪些公司的股東,讓誰為你工作。一旦你持有了股權,就不用只靠自己辛苦工作;賺到的錢也不會躺平耍廢,而是比你更努力、二十四小時不睡覺的繼續幫你賺錢。如此,等於買回了自己的時間,獲得自由。
財務只是工具,真正的目標是自由。
▍ 理財不必一次學完,從你需要的開始
I人在理財方面其實很有優勢,只是大多數I人不知道,枉費了這些優勢。這本書沒有用到複雜的投資專業術語,也沒有高深的股市進出技巧;而是從每一位I人具有的特質為起點,善用這些特質,透過時間的複利效果,提早實現你的財務目標。
除了理財方法之外,我也在書中分享了我從學生時期三餐不繼,到翻轉命運的心路歷程。感謝這一路上啟發我的貴人,我將他們富有智慧又溫暖的話語一一記載於此書裡(但你要看到最後)。
這本書不必從頭讀到尾,第一、二章是基礎篇,只要你有興趣都可以讀。第三章之後,可依照自己目前的處境,先讀最需要的部分:
.社會新鮮人:先讀第三章,了解定期定額為什麼最適合I人;再讀第四章的第一階、第二階,努力存下第一桶金。
.存款接近100萬元的人:第三章後半部分介紹的三種標的,就是為你而寫。
.正在考慮買房的人:請先讀第三章「最高資金運用效率:充分投資」,以及第四章第三階的「先租房、再買房」。
.想知道要存多少退休金的人:先讀第五章,算出你的數字,再回到第三章開始行動。
.淨資產已經超過1,000萬元的人:第四章第四階以後談的槓桿、風控與加速器,能幫助你走得更快,也走得更穩。
我鼓勵你隨身攜帶這一本小書,當作知己。在你人生陷入迷茫,或在人群中感到不安的時候,只要翻開任何一頁,你就不會孤單。希望這本書帶給你力量。
如果你財富自由了,希望你也可以透過幫助更多人,達到心靈上的富有。我們所有I人都將以你為榮!
願善良、智慧、幸福與你同在!
內文試閱
▍ 從書店角落的窮少年,到不必為錢工作
在我大學時期,家中發生財務變故,房子被拍賣,我獨自一人在台北求學。一天三餐都有困難,所以乾脆晚一點吃早餐,也當作午餐。早上十一點書店開門,我就去店內看書,直到晚上,餓到受不了,再去夜市買水煎包來吃。當時我身上沒錢,哪裡也去不了,成了書店角落一個喜歡看書卻沒錢買回家的窮困少年。
那時我透過家教存錢,開始有幾萬元當投資的本金,1997年第四季,股市來到非常低點,我開始用定期定額投資基金,真槍實彈進入了股市。
1999年網路熱潮,全球股市大漲,我投資基金的獲利超乎預期。事實上,在那種什麼都漲的環境中,猴子射飛鏢買進的股票績效也都很好。我定期定額兩年累積的報酬率約有60%,羨煞了我周遭沒做投資的朋友們(儘管我的績效可能輸給猴子)。
好日子不長,2000年3月全球股市開始崩盤。我那時主要投資在全球科技基金,而代表美國科技股的那斯達克(NASDAQ)指數累計跌幅超過了七成。我投資損失大約一半,好在當時本金很少,虧損五成的金額也不大。期間我服兵役一年又十個月,每月都能存下一萬多元,成為我後來更大的投資本錢。這段經歷也讓我理解到,擁有穩定的收入,是投資最大的底氣。
我在錢很少的時候就開始投資了。第一份工作月薪38,000元,每月15日發薪,我設定每月16日就從同一帳戶扣10,000元,定期定額投資台股基金。同樣設定16日,自動轉帳10,000元給爸媽當作孝親費,所以,只剩下18,000元。
我在信義區的公司附近租房子,每月租金11,000元,是25日要交給房東,剩下7,000元才是我的生活費。這在台北市怎能生活?根本不會有閒錢啊!我省吃儉用,並且做出最壞打算:萬一撐不下去了,就不要租房子,睡在公司或朋友家的沙發!
所幸,那段財務緊繃的日子只有工作第一年,隔年我調薪之後就解圍了。但是你要注意喔,我是在每月薪水一拿到,就先做定期定額扣款去投資,其他項目全都排在後面。因此,我的定期定額扣款優先於所有一切,這就是決心!
關鍵祕訣:每一次調薪,馬上加大定期定額扣款金額。我實際做法如下:
第一年:月薪38,000元,每月扣款10,000元
第二年:月薪約40,000元,每月扣款15,000元
第三年:月薪約46,000元(工作兩年後有升遷,調薪幅度大),每月扣款20,000元
第四年:月薪約49,000元,每月扣款25,000元
I人決心要做一件事情,是很能貫徹到底的。雖然不一定聲勢浩大,但會很有紀律的默默執行,這種安靜的決心,很適合做長期的定期定額投資。
▍ 高波動的天敵:定期定額
雖然定期定額聽起來很平凡,沒有大筆進出的「暴利」,過程也缺乏「速度與激情」,然而,對於I人來說,卻是最好的策略選擇。為什麼?
定期定額創造了以下三大優勢,都是完全命中I人需要,而且很難透過其他投資方法來取代:
1. 自動化投資:目前無論銀行、券商,都有提供定期定額的自動扣款服務。I人的收入相對穩定,在每月領到薪水之後,自動扣款進行投資,是最有效率的。如此一來,根本不用擔心「什麼時候買比較好」的問題,避免了I人的進場焦慮,同時也省下看盤和研究的時間,專注投入在本業的精進,創造最大的本業成長與調薪機會。
2. 分散進場風險:I人都討厭波動、不確定性,定期定額正好提供了確定性。只要設定好了扣款條件,就會自動執行每月扣款、長期投資。很多定期定額的人都是十年起跳的,我自己是從1997年開始定期定額,至今已經將近三十年。就算遇到一、兩年的股災,在十年至三十年的長期定期定額架構下,更有機會穿越低谷,等待市場回升。
3. 低檔自動加碼:遇到股災,定期定額會在低檔區買到更多部位,而在未來回升的過程,更快速回本。假設你每月固定扣款1萬元,在股價100元的時候買到100個單位;股價跌到50元的時候買到200個單位。將來股價重回100元的時候,你不僅是回本,而是有豐厚的利潤。
以上三大優勢合起來,完美幫助I人抵抗波動,實現長期累積最多資產的目標。如果說「高波動」是I人在投資上的天敵,那麼我們就用它的天敵(定期定額)來剋它。
▍ 讓指數公司替你汰弱留強
至於該選什麼標的?既然定期定額破解了「什麼時候買比較好」的問題,將買進時間和價格完全打散了,因此,只要確保價格隨著時間「往右上角移動」(打開歷史價格走勢圖,呈現出價格從左下往右上趨勢),選這種標的就行了!
我先描述一段真實故事。以前我就讀的國中是一所學生人數眾多的學校,而我又是在出生率高峰的龍年出生,當時,一個年級有三十班,每班約六十人,所以有將近一千八百位同年級學生。各年級僅有一個資優班,我從沒讀過,我和他們實力差距太過懸殊,以至於我從沒認識任何一位資優生。然而在那個年代,每次段考之後都會公布全校成績排名,前五十名幾乎都是資優班學生。
這跟投資有什麼關係呢?根據臺灣證券交易所(TWSE)以及櫃買中心(TPEx)截至2026年第二季底數據顯示,台灣上市櫃公司合計有超過一千八百家公司。「台灣五十指數」是包含上市公司市值最大的前五十家公司,而追蹤這個指數的ETF主要有兩檔:元大台灣50(代碼:0050)、富邦台50(代碼:006208)。
對我來說,買進持有0050或006208就相當於投資「資優生」。當然,資優班學生不保證每次都考出全校最佳成績,但他們是經過嚴格的篩選才能入班,如果有表現不好的、撐不下去的,就會離開資優班,被其他班級成績頂尖的學生取代。
投資「只選龍頭股的市值型ETF」,你不用自己選股,也不用定期檢視與汰弱留強,指數編製公司會替你認真完成這些工作。
▍ 遠離融資,謹慎投資槓桿型ETF
我一開始並沒有正確觀念,都是在市場中摔得遍體鱗傷之後,才漸漸體會出來的箇中道理。
2006年到2008年之間,股市漲勢非常凶猛。我在金融圈內工作,公司獲利成長的同時,發出的年終獎金也相對豐厚。然而重點是:我把增加的收入(包含加薪、年終獎金)幾乎全部拿來買進股票。頭四年存100萬元,加上兩年再多存200萬元,合計本金300萬元,經過股市大漲,錢滾錢、利滾利,滾成了700萬。
好友A先生曾跟我說過:「上帝要毀滅一個人之前,必先賜給他驕傲自大。」當股市連續大漲、資產不斷創新高,我整個人都飄飄然的,似乎一切夢想都將要實現——通常這就是股市崩盤的前兆!
然後,就發生金融海嘯了!在2008年9月15日,曾是美國第四大投資銀行的「雷曼兄弟」(Lehman Brothers)宣告倒閉,掀起了一連串金融危機,而我人就在重災區。700萬元全賠光了!
那一波金融海嘯,全球主要股市跌幅普遍在五成到六成之間。照理說,我的700萬元就算損失六成,應該還剩280萬元啊?但是,我用「融資」,所以被「斷頭」。在台灣,透過融資買進上市公司股票僅需四成自備款,槓桿為2.5倍(用40%資金持有100%股票)。保證金賠光又無法補繳,就會被斷頭(強制出清部位、被迫離場),什麼也不剩。
後來,那700萬元的資金全部沒有了,前女友也離開我了,什麼都沒了——剩下一隻狗要養。我的瑪爾濟斯「毛小孩」名字叫「阿寶」,和我一起度過了最黯淡落魄的2009年,比我剛出社會第一年還要困苦難過。
「如果可以回去告訴二十年前的自己一段話,你會說什麼?」朋友問。我說:「需要自住房,就要買起來。」經過2008年金融海嘯,至少我會多留下一間房,而不是只剩一隻狗。
槓桿會放大一個人的「損益」,但不會提升「獲利能力」。如果一個人不用槓桿的狀況下,勝率原本就不高、常常賠錢,那麼加上槓桿之後,賠錢速度就會加快。
▍ I人的FIRE:不必省到極致,靠時間就夠
如果你嚮往的不是「富豪」或「奢華」的人生,也不認為人生非得要很有錢才能獲得快樂,那麼FIRE理財計畫非常值得你參考!
FIRE是Financial Independence, Retire Early的縮寫,中文通常翻譯為「財務獨立,提早退休」。透過高儲蓄率與紀律投資,提早將本金累積達到一定程度,就能獲得財務自由。
然而我必須提醒,終極目標是「自由」,而「財務」只是為了幫助達成目標的助力之一,並非目的。至於「提早退休」,也不是目的,而是為了實現「自由」。當財務壓力不再逼著你做選擇時,就可以把時間放回真正想做的事情上。
若以台灣的平均生活水平來估計,「標準FIRE」大約需要準備1,500萬元的退休金。每年花費4%也就是60萬元,相當於每月5萬元。「瘦子FIRE」可能僅需要900萬元的退休金,每年花費4%是36萬元,每月3萬元。當然,以上數字計算的前提是:必須要有自住房產。如果沒有自住房,就必須考慮到房租的支出,增加你所需要準備的退休金。
假設你每月存下1萬元(每年12萬元),定期定額投資全球股票型基金,以長期年化複利報酬率8%計算,大約二十五年可存到900萬元。如果你二十二歲開始這麼做,那麼四十七歲就可以「提早退休」。當然,若四十歲才開始這麼做,那麼六十五歲可以退休(不算是提早)。因此,所有理財書籍都會奉勸你:理財愈早開始愈好。
▍ 你用什麼衡量你的人生?
人生不快樂,財富金額都是假的。如果你將自己的目標設定在「一輩子要賺多少錢」,老實說,很難真正快樂,我已經遇過好幾位拿著數千萬到數億元的對帳單,要我幫忙檢視、調整與優化,我並沒有感受到他們的快樂,而是憂心——即便他們早已賺到夠用一生的財富。有了財富,卻沒有真正自由。
如果你將目標設定為「一輩子要幫助多少人」,這樣的人生必定是充滿喜悅與滿足的。我即是以此衡量我的人生。因為如此,我每天巴不得快快起床去幫助更多人,每天都覺得很有意義、很有成就感。
 所有書籍
 商業理財
 親子教養
 文學小說
 人文科普
 藝術風格
 心理勵志
 健康生活
 飲食食譜
 資訊語文
 漫畫


